Introduzione
Nota di debito: cos'è, quando si emette e come
Hai emesso una fattura, ma poi ti accorgi di aver applicato un prezzo più basso di quello pattuito, oppure devi correggere un importo fatturato al cliente. Non serve annullare tutto e ricominciare: lo strumento giusto è la nota di debito.
In questa guida trovi:
- Cos'è la nota di debito e quando si usa;
- La differenza con la nota di credito;
- Come si gestisce l'IVA;
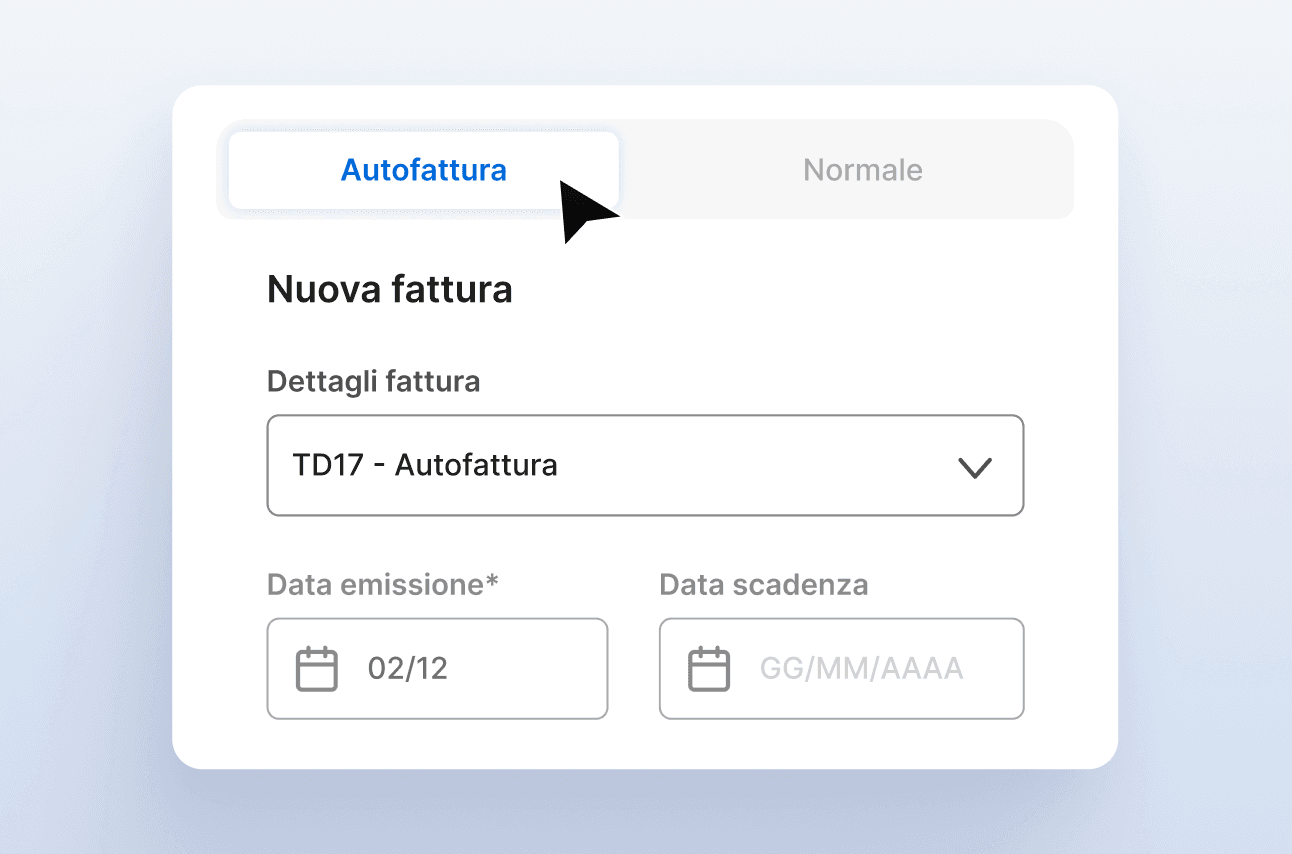
- Come si emette in fattura elettronica, con il codice TD05.
Cos'è la nota di debito
La nota di debito è un documento fiscale che serve a aumentare l'importo di una fattura già emessa. In termini tecnici è una nota di variazione in aumento, disciplinata dall'art. 26, comma 1, del DPR 633/1972.
In pratica, con la nota di debito il fornitore comunica al cliente: "ti devo addebitare una somma in più rispetto alla fattura originaria".
Nota di debito e nota di credito: le differenze
I due documenti sono speculari.
- La nota di credito riduce l'importo della fattura (resi, sconti, errori a favore del cliente);
- La nota di debito lo aumenta (corrispettivi aggiuntivi, errori a sfavore del fornitore).
C'è anche una differenza importante sul piano fiscale: la variazione in aumento è obbligatoria quando aumenta l'imponibile o l'imposta di un'operazione già fatturata. La variazione in diminuzione, invece, è una facoltà ammessa solo nei casi previsti dalla legge e, in alcuni casi, entro limiti di tempo.
Quando si emette una nota di debito?
Vediamo di seguito i casi più frequenti.
Errore di importo o di aliquota
Hai applicato un prezzo o un'aliquota IVA inferiori a quelli corretti. Con la nota di debito integri la differenza di imponibile e/o di imposta.
Corrispettivi aggiuntivi
Dopo l'emissione della fattura emerge la necessità di integrare il corrispettivo dovuto per l'operazione già fatturata. Alcuni esempi:
- Spese accessorie (trasporto, imballaggio) non fatturate, ma riferibili all'operazione originaria;
- Adeguamenti di prezzo previsti dal contratto;
- Altri importi dovuti che modificano il corrispettivo dell'operazione già documentata.
Attenzione: se invece si tratta di una prestazione autonoma e distinta da quella già fatturata, occorre emettere una nuova fattura, non una nota di debito.
Attenzione agli interessi di mora
Se il cliente paga in ritardo e gli addebiti gli interessi di mora, non serve una nota di variazione ai fini IVA. Gli interessi moratori sono esclusi dalla base imponibile IVA (art. 15, comma 1, n. 1, DPR 633/1972): non sono quindi soggetti a IVA e devono essere documentati separatamente dalla fattura originaria.
Come si gestisce l'IVA nella nota di debito
La nota di debito segue le regole IVA dell'operazione originaria, ma il trattamento cambia in base al motivo della variazione.
- Corrispettivo aggiuntivo: se aumenta il corrispettivo di un'operazione già fatturata, l'IVA sulla differenza segue le regole e i tempi di effettuazione dell'operazione originaria. La nota deve essere annotata nel registro delle fatture emesse entro i termini di legge, con riferimento al mese in cui è stata effettuata l'operazione. Se si tratta invece di una prestazione autonoma, si applicano le regole previste per la nuova operazione;
- Errore nella fattura originaria: se hai applicato un prezzo o un'aliquota IVA inferiori a quelli corretti, l'imposta aggiuntiva era dovuta già in relazione all'operazione originaria. Oltre alla nota di debito, potrebbe quindi essere necessario regolarizzare la posizione fiscale attraverso il ravvedimento operoso per la differenza non versata;
- In entrambi i casi, il cliente può detrarre l'IVA aggiuntiva se ricorrono i requisiti previsti dalla normativa: l'acquisto deve essere inerente all'attività e devono essere rispettate le condizioni per l'esercizio del diritto alla detrazione.
Per riassumere: quando aumenta il corrispettivo di un'operazione già fatturata, devi integrare la fattura con una nota di debito. Se invece correggi un errore originario, devi considerare anche gli eventuali effetti sulle liquidazioni IVA precedenti. In questo secondo caso conviene confrontarsi con il commercialista.
Come emettere una nota di debito elettronica
Dal 2019, con l'introduzione dell'obbligo generalizzato di fatturazione elettronica per le operazioni interessate dalla normativa, anche le note di variazione devono essere trasmesse tramite lo SdI, il Sistema di Interscambio, secondo le regole applicabili. Ecco cosa deve includere.
I dati obbligatori
- Tipo documento TD05 (nota di debito);
- Numero progressivo e data della nota;
- Dati del cedente/prestatore e del cessionario/committente;
- Riferimento alla fattura originaria (numero e data), nel blocco "DatiFattureCollegate" del file XML;
- Descrizione della causale della variazione;
- Imponibile aggiuntivo, aliquota e IVA, oppure la natura dell'operazione nei casi in cui l'imposta non si applica.
Esiste anche il codice TD09, utilizzato per la nota di debito semplificata.
La numerazione della nota di debito
La nota di debito può seguire la numerazione delle fatture oppure avere una numerazione separata. In entrambi i casi, deve essere identificabile attraverso un numero progressivo univoco e una data di emissione.
Un esempio pratico
Un'agenzia di comunicazione emette il 3 ottobre una fattura di 2.000 euro + IVA 22% per una campagna social. Successivamente si accorge che, per un errore di calcolo, il corrispettivo pattuito era in realtà di 2.500 euro.
L'agenzia emette una nota di debito TD05 con:
- Riferimento alla fattura del 3 ottobre;
- Causale "Rettifica del corrispettivo per errore di calcolo";
- Imponibile 500 euro, IVA 110 euro, totale 610 euro.
L'IVA aggiuntiva deve essere considerata nella liquidazione relativa al periodo di effettuazione dell'operazione originaria, secondo le regole di registrazione applicabili. Se la liquidazione è già stata effettuata, potrebbe essere necessario regolarizzare anche il periodo precedente.
Nota di debito o nuova fattura?
Una domanda frequente. Se devi correggere o integrare il corrispettivo di un'operazione già fatturata, lo strumento corretto è la nota di debito (TD05). Se invece devi fatturare una prestazione autonoma, distinta da quella precedente, puoi emettere una nuova fattura (TD01).
La nota di debito permette di mantenere il collegamento con la fattura originaria e rende più semplice la gestione amministrativa e la riconciliazione dei documenti, oltre a facilitare la riconciliazione bancaria.
Scopri il conto business Tot
Cerchi un conto aziendale online smart per la tua attività?
Ecco tutti i vantaggi di Tot:
- Apertura conto completamente online e in autonomia, senza appuntamenti in filiale o attese;
- Un conto aziendale online con IBAN italiano, fondamentale per tutta la gestione fiscale dell'attività;
- Fatturazione elettronica Tot integrata, per fatture e note di variazione;
- Riconciliazione automatica delle fatture con gli incassi;
- Nessuna commissione aggiuntiva su bonifici istantanei, F24 e pagoPA;
- Strumenti integrati per la gestione amministrativa del tuo business;
- Con Tot puoi dare accesso al conto al tuo commercialista;
- Trasparenza: Tot è una soluzione all-inclusive a canone fisso, senza spese nascoste.
Articolo aggiornato a novembre 2026. Per la situazione specifica della tua attività, consigliamo di consultare il tuo commercialista.