Introduzione
Avviso bonario: cos'è, come rispondere e rateizzazione
Ti è arrivata una "comunicazione di irregolarità" dall'Agenzia delle Entrate. Il primo istinto è l'ansia, ma il nome stesso suggerisce un approccio diverso: l'avviso bonario non è ancora una cartella di pagamento, ma un invito a regolarizzare la propria posizione beneficiando di sanzioni ridotte. E i tempi per rispondere, dal 2025, sono più lunghi.
In questa guida trovi:
- Cos'è l'avviso bonario e perché arriva;
- La differenza tra controllo automatico e controllo formale;
- Quanto si paga, con le sanzioni ridotte aggiornate;
- Come pagare o contestare l'avviso;
- Come funziona la rateizzazione dell'avviso bonario.
Cos'è l'avviso bonario
L'avviso bonario (formalmente "comunicazione di irregolarità") è la comunicazione con cui l'Agenzia delle Entrate segnala un'anomalia emersa dal controllo delle dichiarazioni. Di solito si tratta di imposte dichiarate ma non versate, versamenti non correttamente abbinati, errori di calcolo o incongruenze tra i dati dichiarati e quelli in possesso dell'Agenzia.
Arriva tramite PEC, raccomandata o canale telematico Entratel al contribuente oppure, se è stata scelta questa modalità, all'intermediario che ha trasmesso la dichiarazione, come il commercialista.
L'obiettivo è dare al contribuente la possibilità di:
- Pagare con sanzioni ridotte;
- Segnalare eventuali errori dell'Agenzia, prima che il debito passi alla riscossione.
Che tipo di controllo ha generato l'avviso
Gli avvisi bonari nascono principalmente da due tipi di controllo, con caratteristiche e conseguenze diverse.
Controllo automatico (art. 36-bis DPR 600/73 e 54-bis DPR 633/72)
È il caso più frequente. Il sistema verifica automaticamente i dati della dichiarazione dei redditi o IVA, controllando la correttezza dei calcoli, dei versamenti e delle eccedenze riportate. Se emergono errori, somme non versate o crediti non spettanti, parte la comunicazione.
Controllo formale (art. 36-ter DPR 600/73)
In questo caso l'Agenzia verifica che i dati esposti in dichiarazione siano coerenti con la documentazione conservata dal contribuente e con le informazioni ricevute da altri soggetti o enti.
Può chiedere documenti a supporto di deduzioni, detrazioni e crediti indicati in dichiarazione. Se i documenti mancano o non giustificano quanto dichiarato, arriva la comunicazione con le somme da pagare.
Quanto si paga con l'avviso bonario
L'importo comprende l'imposta dovuta, gli interessi e una sanzione ridotta. La riduzione dipende dal tipo di controllo.
Per le violazioni commesse dal 1° settembre 2024 (dopo la riforma delle sanzioni, D.Lgs. 87/2024), la sanzione ordinaria per omesso versamento è del 25% e con l'avviso bonario scende a:
- 8,33% dell'imposta (un terzo del 25%) per il controllo automatico;
- 16,67% dell'imposta (due terzi del 25%) per il controllo formale.
Per le violazioni precedenti, la sanzione ordinaria era del 30% e le percentuali ridotte erano rispettivamente del 10% e del 20%.
Agli importi si aggiungono gli interessi, calcolati dall'Agenzia e indicati nella comunicazione.
Entro quando rispondere
Dal 2025 i tempi si sono allungati. Per le comunicazioni elaborate dal 1° gennaio 2025, i termini per pagare beneficiando delle sanzioni ridotte sono:
- 60 giorni dal ricevimento, se l'avviso arriva direttamente al contribuente;
- 90 giorni dalla trasmissione telematica dell'avviso, se riguarda un controllo automatico ed è stato inviato all'intermediario che ha trasmesso la dichiarazione.
I termini sono sospesi nel periodo estivo dal 1° agosto al 4 settembre.
Come rispondere all'avviso bonario
Hai tre strade. Vediamole una per una.
1. Pagare in un'unica soluzione
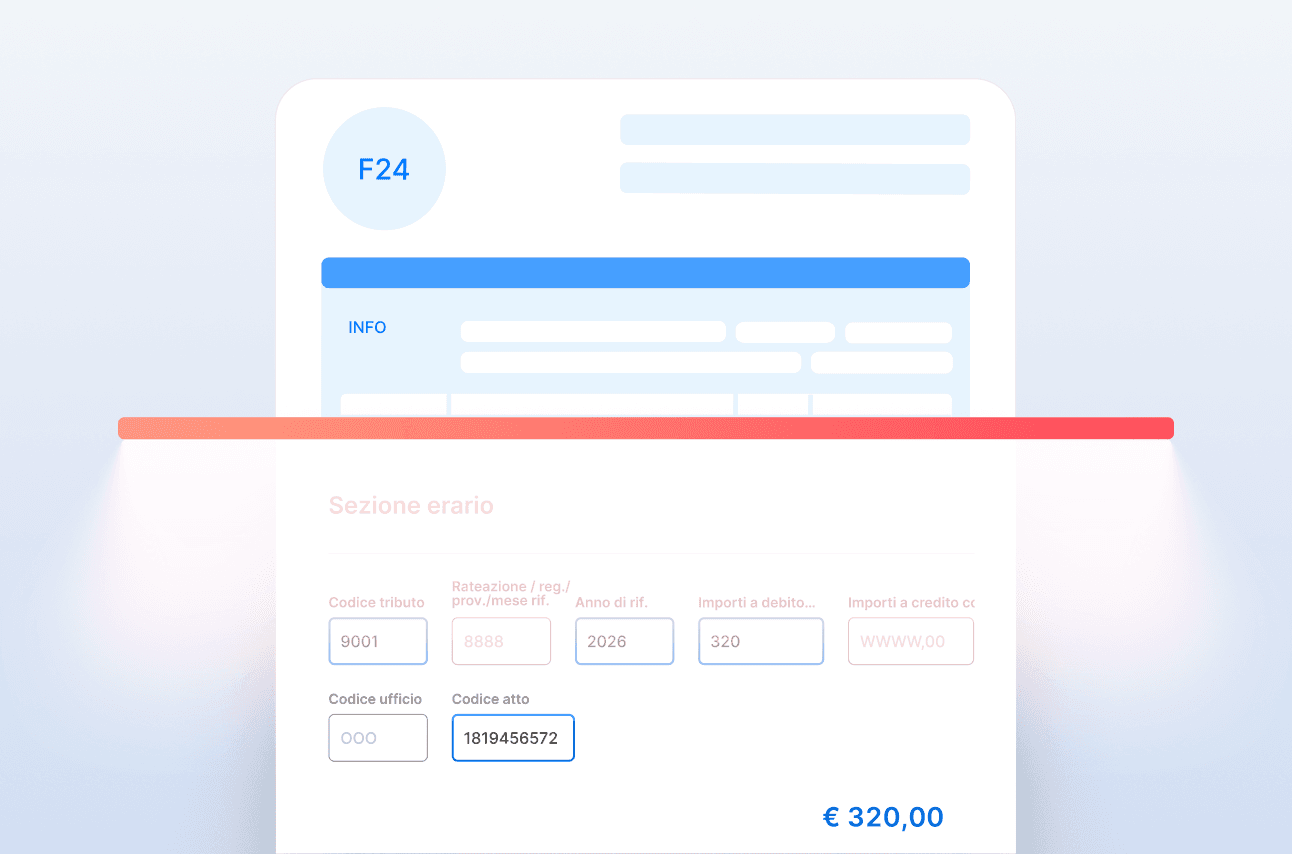
Se l'avviso è corretto, la strada più semplice è pagare l'intero importo entro i termini, utilizzando il modello F24 allegato alla comunicazione, con i codici tributo e gli importi già indicati.
2. Rateizzare l'avviso bonario
Se l'importo è elevato, puoi dividerlo in rate trimestrali mantenendo le sanzioni ridotte. Trovi tutte le regole nel paragrafo dedicato alla rateizzazione, qui sotto.
3. Contestare
Se ritieni che l'avviso sia sbagliato (ad esempio, un versamento c'è ma con un codice errato, oppure un credito non è stato considerato), puoi chiedere la rettifica:
- Tramite il servizio online CIVIS dell'Agenzia delle Entrate;
- Presso un ufficio territoriale;
- Con l'aiuto del commercialista, che può aver ricevuto la comunicazione se è stato scelto l'invio telematico.
Se l'Agenzia riconosce l'errore, ridetermina le somme e ti invia una comunicazione definitiva con gli importi aggiornati. Il termine per pagare con le sanzioni ridotte decorre dal ricevimento di questa nuova comunicazione.
Ricorda che, in linea generale, l'avviso bonario non è un atto autonomamente impugnabile davanti al giudice tributario: questa fase serve proprio a chiarire eventuali errori e regolarizzare la posizione prima della riscossione.
Rateizzazione avviso bonario: come funziona
La rateizzazione dell'avviso bonario permette di dividere le somme dovute in più versamenti, senza perdere la riduzione delle sanzioni e senza dover dimostrare difficoltà economiche.
Quante rate e quali interessi
Per le comunicazioni elaborate dal 1° gennaio 2025:
- Puoi scegliere fino a 20 rate trimestrali di pari importo, qualunque sia l'importo dovuto;
- La prima rata va pagata entro i termini previsti per l'avviso (60 o 90 giorni, a seconda dei casi);
- Le rate successive scadono l'ultimo giorno di ciascun trimestre;
- Sulle rate successive alla prima si applicano gli interessi di dilazione, attualmente pari al 3,5% annuo.
Per le comunicazioni elaborate fino al 31 dicembre 2024, il limite era più basso per gli importi fino a 5.000 euro, che si potevano dividere al massimo in 8 rate trimestrali.
Come si attiva la rateizzazione
Non serve presentare una domanda: la rateizzazione si attiva pagando la prima rata entro il termine. Il numero di rate lo scegli tu, e l'importo di ciascuna rata è indicato nel prospetto allegato alla comunicazione oppure si può calcolare con i servizi online dell'Agenzia delle Entrate o con l'aiuto del commercialista.
Le rate si pagano con modello F24, indicando il numero della rata e il totale delle rate scelte. Se in seguito vuoi chiudere prima il debito, puoi versare in un'unica soluzione l'importo residuo.
Ritardi e lieve inadempimento
La normativa prevede alcune tolleranze, chiamate lieve inadempimento. Non perdi il beneficio della rateizzazione se:
- Paghi la prima rata con un ritardo non superiore a 7 giorni;
- Versi una rata con un importo insufficiente per una somma non superiore al 3% della rata e comunque a 10.000 euro;
- Paghi una rata successiva alla prima entro la scadenza della rata seguente.
In questi casi possono comunque essere iscritte a ruolo le somme non pagate o pagate in ritardo, con la relativa sanzione e gli interessi. Puoi evitarlo regolarizzando con il ravvedimento operoso entro la scadenza della rata successiva oppure, per l'ultima rata, entro 90 giorni dalla sua scadenza.
Se invece non rispetti le condizioni previste per il lieve inadempimento, decadi dalla rateizzazione e le somme residue vengono iscritte a ruolo con la sanzione piena.
Cosa succede se ignori l'avviso
Se non paghi e non fornisci chiarimenti entro i termini:
- Perdi il beneficio della riduzione e si applica la sanzione ordinaria, pari al 25% per le violazioni commesse dal 1° settembre 2024 (30% per quelle precedenti);
- Le somme vengono iscritte a ruolo;
- Ricevi una cartella di pagamento dall'Agenzia delle Entrate-Riscossione, con gli interessi e le sanzioni dovuti;
- In caso di mancato pagamento della cartella, possono partire procedure di riscossione coattiva come fermi amministrativi, ipoteche o pignoramenti, nei casi e con le modalità previste dalla legge.
Meglio quindi agire subito. E per evitare che succeda di nuovo, conviene tenere d'occhio le scadenze fiscali e controllare periodicamente il cassetto fiscale, dove trovi anche le comunicazioni ricevute.
Avviso bonario e ravvedimento operoso
Prima che arrivi la comunicazione, puoi correggere autonomamente un versamento mancato con il ravvedimento operoso, beneficiando di sanzioni ridotte.
Per i tributi gestiti dall'Agenzia delle Entrate, il ravvedimento è possibile anche se sono già iniziati controlli o verifiche, ma non più dopo la notifica della comunicazione di irregolarità o di un atto di liquidazione o accertamento. Una volta ricevuto l'avviso bonario, quindi, puoi beneficiare delle riduzioni previste per il suo pagamento, entro i termini stabiliti.
Scopri il conto business Tot
Cerchi un conto aziendale online smart per la tua attività?
Ecco tutti i vantaggi di Tot:
- Apertura conto completamente online e in autonomia, senza appuntamenti in filiale o attese;
- Un conto aziendale online con IBAN italiano, per gestire pagamenti e incassi della tua attività;
- F24 senza commissioni aggiuntive e programmabili, per imposte, rate e contributi;
- Bonifici istantanei, pagoPA e pagamento delle RiBa ricevute inclusi;
- Una carta di credito Visa Business inclusa nel canone;
- Strumenti integrati per la gestione amministrativa del tuo business;
- Con Tot puoi dare accesso al conto al tuo commercialista;
- Trasparenza: Tot è una soluzione all-inclusive a canone fisso, senza spese nascoste.
Articolo aggiornato a novembre 2026. Per la situazione specifica della tua attività, consigliamo di consultare il tuo commercialista.